Ghid Complet: Cum să Înregistrezi un SRL în Moldova în 2026
Ghid complet pentru înregistrarea unui SRL în Moldova: acte necesare, pași, costuri de la 2.000 MDL, termene de ~3 zile, capital social și avantaje fiscale.
 DeschideCompanie
Cele zece bănci licențiate de BNM, care sunt de importanță sistemică, ce a schimbat aderarea la SEPA pentru plățile în euro ale firmelor și cum îți alegi banca.
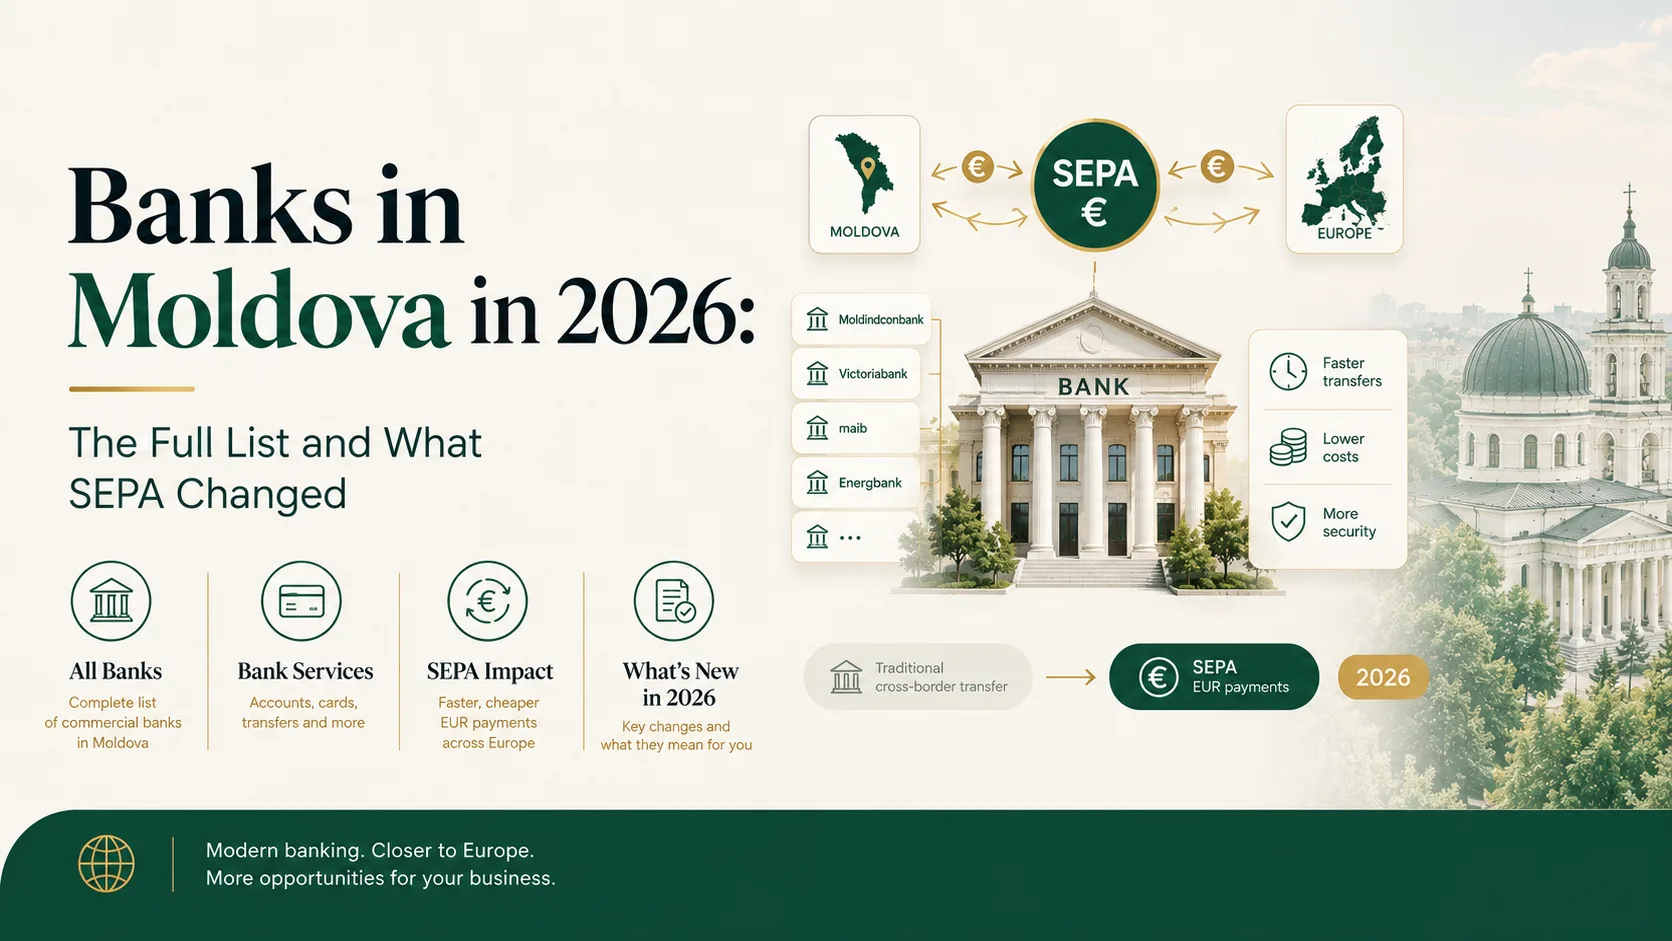
Prima întrebare pe care o pune un fondator după ce primește certificatul de înregistrare nu e „cât costă contul”. E „la ce bancă”. Și e o întrebare bună, pentru că în Moldova răspunsul se poate da complet.
Sunt zece bănci licențiate în toată țara, toate supravegheate de aceeași bancă centrală, după aceleași reguli. Le poți parcurge pe toate într-o după-amiază și poți ști exact unde te duci înainte să depui dosarul — un lux pe care o piață cu trei sute de bănci nu ți-l oferă. Iar din octombrie 2025 sistemul acesta funcționează, pentru plățile în euro, după aceleași standarde ca băncile din Uniunea Europeană. E cea mai importantă schimbare care i s-a întâmplat unei firme moldovenești care facturează în afară.
Lista oficială o ține Banca Națională a Moldovei și e singura care contează — o bancă poate opera în Moldova doar cu licență de la BNM. La zi, registrul BNM cuprinde zece bănci:
Un detaliu care se pierde ușor: lista cuprinde bănci, nu sucursale. Fiecare are propria licență, propriul consiliu și propriile politici de conformitate, ceea ce înseamnă că fiecare are și specializările ei — profiluri de client pe care le deservește deosebit de bine. De aici vine tot avantajul unei alegeri făcute în cunoștință de cauză: aceeași firmă are trasee diferite la bănci diferite, iar una dintre ele e cea rapidă.
BNM identifică anual băncile de importanță sistemică — cele cu rolul cel mai important în sistemul financiar. Statutul aduce cerințe de capital mai mari și o supraveghere mai apropiată, adică o marjă de siguranță suplimentară pentru banii ținuți acolo.
Prin decizia Comitetului executiv nr. 85 din 8 aprilie 2026, publicată în Monitorul Oficial nr. 170-172 din 16 aprilie 2026, patru bănci au fost identificate ca fiind de importanță sistemică: MAIB, Moldindconbank, OTP Bank și Victoriabank.
Pentru un fondator, informația se traduce simplu: acestea sunt cele mai atent supravegheate bănci din sistem și cele care țin cel mai mult capital pe lângă riscurile asumate.
E partea pe care investitorii străini o întreabă cel mai des, pentru că schimbă felul în care arată contul din perspectiva unui partener din Uniunea Europeană.
Eximbank a fost cumpărată de grupul italian Intesa Sanpaolo, tranzacție anunțată și de BNM. Victoriabank e controlată de Banca Transilvania împreună cu BERD, care au preluat împreună pachetul majoritar în 2018. ProCredit Bank aparține grupului german ProCredit Holding, iar OTP Bank face parte din grupul maghiar OTP. La MAIB, pachetul de control e deținut de consorțiul HEIM Partners, în care intră BERD, Invalda INVL și Horizon Capital.
O parte însemnată din sistemul bancar moldovenesc e așadar aliniată la standarde de guvernanță europene, pentru că acționarii răspund în fața reglementatorilor din UE. Se vede în practică: documentele cerute la deschiderea contului sunt exact cele cu care un partener sau un auditor din Uniunea Europeană e deja obișnuit, iar dosarul pregătit corect trece fără surprize.
Aici e noutatea reală a ultimilor doi ani.
SEPA — Zona Unică de Plăți în Euro — e sistemul prin care un transfer în euro între două țări membre se face în aceleași condiții ca o plată internă. Moldova a intrat în aria geografică a schemelor SEPA la 6 martie 2025, iar la 6 octombrie 2025 s-a conectat operațional. La acea dată, opt bănci comerciale din Moldova obținuseră deja statutul de Participant SEPA.
Rezultatele nu sunt estimări, sunt măsurate. La zece luni de la conectare, BNM a publicat bilanțul:
| Indicator | Rezultat după 10 luni de SEPA |
|---|---|
| Ponderea tranzacțiilor în euro procesate prin SEPA | 8 din 10 |
| Costul mediu al unui transfer | de la 20–150 EUR la 1,09 EUR |
| Economii totale pentru cetățeni și agenți economici | 13,2 milioane EUR |
| Valoarea transferurilor, față de perioada anterioară | de la 9,3 la 14,6 miliarde EUR (+57%) |
| Transferuri procesate de la conectare | circa 960.000 |
Cifra de 1,09 euro e o medie pe sistem, calculată de banca centrală; condițiile concrete se confirmă cu banca.
Ce contează pentru o firmă care vinde în afară e efectul de zi cu zi. Un transfer în euro către un client sau un furnizor din Uniunea Europeană trece acum prin aceeași infrastructură ca o plată din Germania în Franța, cu aceleași termene și aceleași standarde. Formularea BNM e directă: SEPA „elimină barierele administrative și aduce companiile moldovenești la nivel de egalitate cu cele europene”. Într-o economie în care circa 60% din exporturi merg spre UE, avantajul se simte lunar, la fiecare factură încasată.
Garanția include și persoanele juridice, ceea ce mulți fondatori află abia după deschiderea contului.
Legea nr. 160/2023 privind garantarea depozitelor în bănci a intrat în vigoare la 1 octombrie 2023 și acoperă depozitele persoanelor fizice și ale persoanelor juridice, rezidente și nerezidente deopotrivă. Nivelul de acoperire administrat de Fondul de garantare a depozitelor în sistemul bancar e de 200.000 de lei începând cu 1 ianuarie 2025, dublu față de pragul anterior. Suma se aplică per deponent și per bancă, indiferent de numărul de conturi sau de valuta în care sunt constituite — o firmă cu conturi la două bănci beneficiază de acoperire la fiecare dintre ele.
Băncile diferă mai ales prin profilurile de client pe care le deservesc cel mai bine, iar potrivirea corectă din prima e ceea ce îți aduce IBAN-ul cel mai repede.
Ce merită verificat, în ordinea asta:
Contul se deschide după înregistrarea firmei: un cont de firmă aparține companiei, iar pentru cerere îți trebuie certificatul de înregistrare și codul IDNO. De aceea pregătim banca în paralel cu dosarul de înregistrare, ca între cele două să nu apară nicio pauză.
Serviciul nostru de deschidere a contului bancar acoperă tot traseul: alegem banca ce se potrivește activității, valutelor și structurii tale de proprietate, pregătim dosarul complet și descrierea afacerii în forma pe care o așteaptă departamentul de conformitate, purtăm corespondența cu banca și, acolo unde banca permite, ne prezentăm în locul tău pe bază de procură. Pentru fondatorii străini adăugăm partea de IDNP și procura notarială, iar dacă încasezi în euro din UE alegem din start o bancă cu statut de Participant SEPA. Rezultatul e un IBAN funcțional și un cont multivalutar din care poți încasa și plăti.
Lucrăm și pe lanțul complet, dacă firma nu e încă înregistrată: forma juridică, actele de constituire, codurile CAEM, adresa juridică, depunerea la Agenția Servicii Publice, contul bancar și contabilitatea de după.
Pașii concreți de deschidere a contului și actele cerute de bănci sunt detaliate în ghidul de cont bancar pentru nerezidenți. Dacă încă nu ai firma, începe cu înregistrarea ca fondator străin. Dacă activitatea ta e de IT sau R&D, verifică și regimul IT Park de 7%, care se combină firesc cu un cont multivalutar. Toate serviciile, cu prețuri, sunt pe pagina de servicii corporative.
Scrie-ne ce face afacerea ta, de unde încasezi și cine sunt beneficiarii efectivi, iar noi îți spunem la care dintre cele zece bănci ai cele mai mari șanse și ce trebuie să conțină dosarul înainte să-l depui.
Lista băncilor licențiate, statutul de importanță sistemică și datele despre SEPA provin de la Banca Națională a Moldovei, iar nivelul de garantare a depozitelor din Legea nr. 160/2023, de la Fondul de garantare a depozitelor în sistemul bancar. Toate sunt legate în text și verificate la această dată. Componența listei se poate schimba, iar statutul de Participant SEPA se acordă bancă cu bancă, în timp.
Zece. Banca Națională a Moldovei ține lista băncilor licențiate și o actualizează ori de câte ori se schimbă ceva: COMERȚBANK, ENERGBANK, EuroCreditBank, EXIMBANK, Moldindconbank, MOLDOVA-AGROINDBANK, ProCredit Bank, VICTORIABANK, Banca de Finanțe și Comerț și OTP Bank.
Că un transfer în euro între o bancă din Moldova și una dintr-o țară SEPA se face după aceleași reguli ca o plată internă din Uniunea Europeană. Moldova a intrat în aria geografică a schemelor SEPA la 6 martie 2025 și s-a conectat operațional la 6 octombrie 2025. Leul rămâne moneda națională, SEPA privește doar plățile în euro.
Statutul de Participant SEPA se obține bancă cu bancă. La conectarea operațională, opt bănci comerciale îl obținuseră deja, iar lista se extinde. Dacă încasezi în euro din Uniunea Europeană, alegem pentru tine o bancă participantă.
Da, inclusiv cele ale persoanelor juridice. Legea nr. 160/2023 acoperă depozitele persoanelor fizice și juridice, rezidente și nerezidente, iar nivelul de acoperire este de 200.000 de lei începând cu 1 ianuarie 2025. Suma se aplică per deponent și per bancă, indiferent de numărul de conturi sau de valută.
Sunt băncile cu rolul cel mai important în sistemul financiar, cărora BNM le cere capital suplimentar și le aplică o supraveghere mai apropiată. Pentru 2026 sunt patru: MAIB, Moldindconbank, OTP Bank și Victoriabank.
Depinde de profilul afacerii: activitatea pe care o desfășori, valutele în care încasezi, structura de proprietate și nevoia de transferuri SEPA. Fiecare bancă deservește cel mai bine anumite profiluri, iar potrivirea corectă din prima îți aduce IBAN-ul cel mai repede.
Da. Alegem banca ce se potrivește activității și structurii tale, pregătim dosarul și descrierea afacerii pentru departamentul de conformitate și purtăm corespondența cu banca. Acolo unde banca permite, mergem în locul tău pe bază de procură.
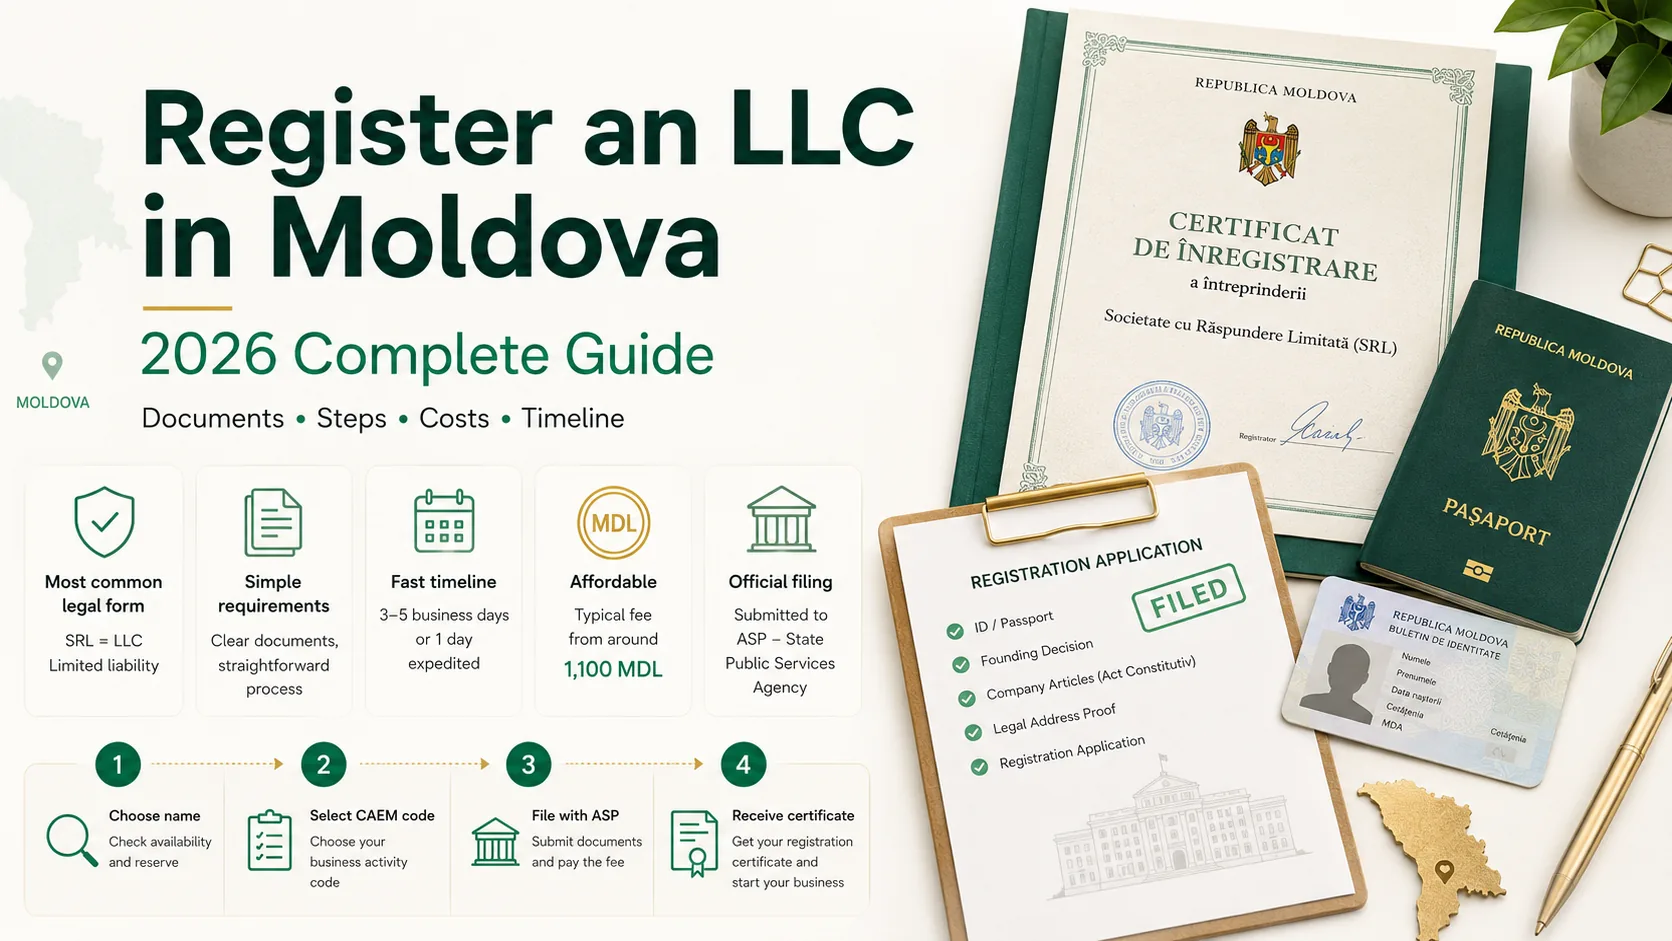
Ghid complet pentru înregistrarea unui SRL în Moldova: acte necesare, pași, costuri de la 2.000 MDL, termene de ~3 zile, capital social și avantaje fiscale.
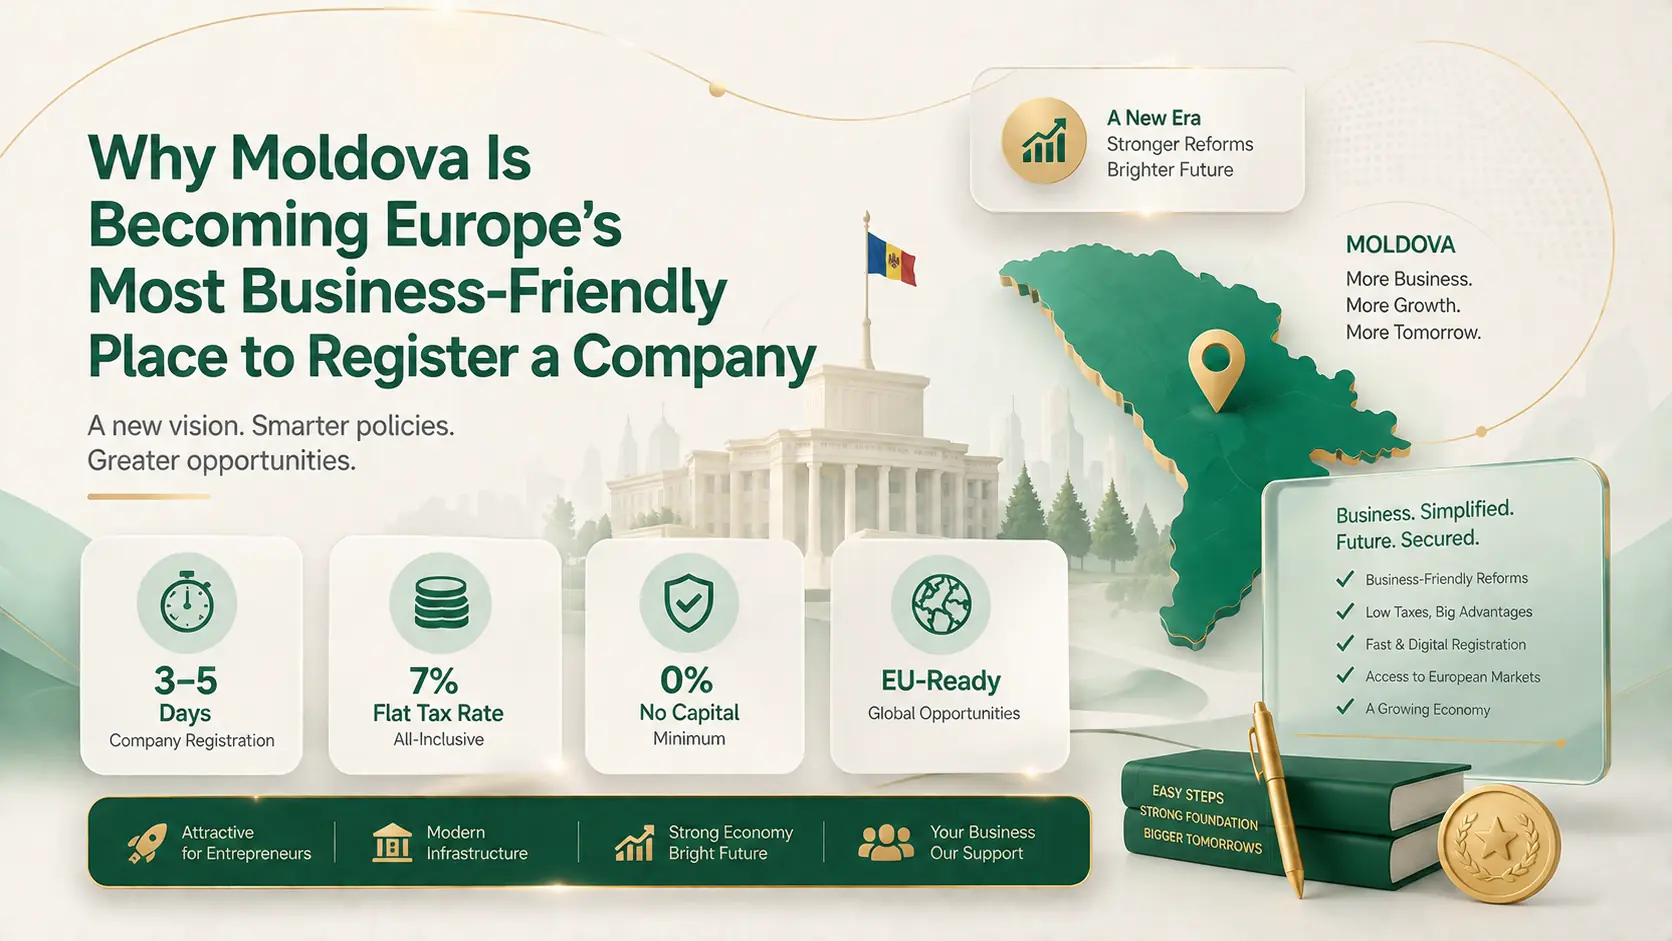
Ce schimbă planul de reforme 2026 „Economie europeană, stat eficient” pentru înregistrarea unei firme în Moldova — și de ce fondarea la distanță e deja rapidă.
Ce îți dă cu adevărat o firmă românească, ce motive nu mai sunt valabile în 2026 și cât te costă un SRL — pentru cei care încep și pentru cei care au deja o firmă.