Повний посібник: як зареєструвати ТОВ (SRL) у Молдові у 2026 році
Як зареєструвати ТОВ у Молдові: документи, етапи, вартість від 2 000 MDL, строк ~3 дні, статутний капітал і податкові переваги. Повний посібник.
 DeschideCompanie
Податки й реальна вартість найму працівників у Молдові, Румунії, Україні, Естонії, Латвії, Литві та Польщі: порівняння, у якому кожна цифра має джерело.
Найчастіше засновник, який придивляється до Молдови, ставить нам приблизно таке запитання: яка тут ставка податку?
Чесна відповідь — «залежить»: 12% з прибутку або 4% з обороту, якщо Ви не перевищуєте порогу реєстрації платником ПДВ, а вибір між ними визначає Ваша маржа. Але зазвичай засновник запам’ятовує 12%, записує поруч 16% для Румунії та 19% для Польщі — і на цьому розмова про гроші закінчується.
Проблема в тому, що для невеликої компанії у сфері послуг ставка податку на прибуток — чи не найменш важлива цифра в усьому розрахунку. Вона застосовується до прибутку, тобто до того, що лишається наприкінці, і лише якщо щось лишається. Зарплати ж виплачують щомісяця за будь-яких обставин.
Тож почнемо з того, що нам не на руку: Молдова — не країна з найнижчими податками в регіоні. Румунія в режимі мікропідприємств оподатковує оборот за ставкою 1%, якщо дохід менший за 100 000 євро на рік (PwC). Естонія взагалі не оподатковує прибуток, поки він залишається в компанії (PwC), і Латвія діє так само (PwC). Три режими, які однозначно вигідніші за наші 12%.
І все ж для більшості компаній, що до нас звертаються, Молдова виходить дешевшою. Причина — в іншому.
Працівник обходиться тут приблизно в 5,71 євро на годину — це повна вартість для роботодавця. Ті самі години коштують 13,6 євро в Румунії, 16,3 — у Латвії, 17,8 — у Литві, 19,1 — у Польщі та 21,1 — в Естонії (Євростат, lc_lci_lev, дані за 2025 рік).
Цифри Євростату опубліковано. Нашої — ні: Євростат охоплює лише держави — члени ЄС, тож ми розрахували її самі. Ми взяли середню зарплату брутто 15 987,1 MDL за I квартал 2026 року (Національне бюро статистики), додали 24% внесків роботодавця (PwC), поділили на 173,8 години на місяць (40 годин на тиждень — максимум за ч. 2 ст. 95 Трудового кодексу, як його цитує Державна інспекція праці) і перерахували за курсом Національного банку Молдови на 16.08.2026. Сприймайте цю цифру як порядок величини, а не як офіційну статистику.
Різниця між ставками податків вимірюється у відсоткових пунктах. Різниця у вартості персоналу — у разах.
| Країна | Податок на прибуток | Малі компанії | ПДВ | Дивіденди | Внески роботодавця | Середня зарплата брутто |
|---|---|---|---|---|---|---|
| Молдова | 12% | 4% з доходу, МСП — неплатники ПДВ | 20% | 6% | 24% | ~800 євро (I кв. 2026) |
| Румунія | 16% | 1% з обороту, до 100 000 євро | 21% | 16% | 2,25% | ~1 824 євро (червень 2026) |
| Україна | 18% | 5% з доходу, 3-тя група | 20% | 5% | 22% | ~601 євро (травень 2026) |
| Естонія | 0% з нерозподіленого / 22% з розподіленого | скасовано у 2025 році | 24% | входять у ставку | 33,8% | 2 135 євро (I кв. 2026) |
| Латвія | 0% з нерозподіленого / 20% при розподілі | 15% + 6%, лише для учасників — фізичних осіб | 21% | 20% номінально, ~25% фактично | 23,59% | 1 831 євро (I кв. 2026) |
| Литва | 17% | 7%; 0% лише перші два роки | 21% | 15% | 1,77% | не перевірено |
| Польща | 19% | 9% для «малих платників податку» | 23% | 19% | 20,48% | ~2 220 євро (I кв. 2026) |
Кілька застережень, без яких таблиця вище вводить в оману.
Латвія на папері показує 20%, але ставка застосовується до збільшеної бази: суму, що розподіляється, ділять на 0,8. Виведіть із компанії 100 євро — і база становитиме 125, а податок 25. Фактично це 25%, а не 20.
Литовські 0% для малих компаній діють лише перші два податкові періоди. Далі — 7%. А середньої зарплати в Литві в таблиці немає взагалі: національне статистичне відомство блокувало кожну автоматизовану спробу отримати ці дані, а ми не публікуємо цифр, які не можемо прив’язати до відкритого джерела. Нижче її замінює погодинна вартість праці за Євростатом — 17,8 євро.
Румунські 2,25% — це внесок на страхування праці, єдиний платіж з боку роботодавця за звичайних умов праці. Ставки 4% і 8% застосовуються лише за важких та особливих умов праці.
Дані про зарплати належать не до одного місяця: для Румунії (червень) та України (травень) це місячні значення, для решти — середні за квартал. Перерахунок: молдовські леї та гривні — за курсами НБМ і НБУ на 16.08.2026, румунські леї та злоті — за довідковими курсами ЄЦБ на 14.08.2026.
Подивіться на стовпчик внесків роботодавця. Румунія — 2,25%, Литва — 1,77%, Молдова — 24%. Якщо читати буквально, таблиця стверджує, що в Бухаресті працівник коштує вдесятеро дешевше, ніж у Кишиневі.
Це не так. Румунія та Литва переклали внески на працівника — 35% у Румунії, 19,5% у Литві проти 9% у Молдові. Загальна сума, яку хтось сплачує, приблизно та сама; змінилося лише те, у чиєму стовпчику вона стоїть.
За зарплати брутто 2 000 євро на місяць картина така:
| Країна | Вартість для роботодавця на місяць | На руки працівникові | Скільки отримує працівник порівняно з Молдовою |
|---|---|---|---|
| Молдова | 2 480 євро | 1 601 євро | — |
| Румунія | 2 045 євро | 1 170 євро | −431 євро на місяць |
| Україна | 2 440 євро | 1 540 євро | −61 євро на місяць |
| Естонія | 2 676 євро | 1 535 євро | −66 євро на місяць |
| Латвія | 2 472 євро | 1 334 євро | −267 євро на місяць |
| Литва | 2 035 євро | 1 288 євро | −313 євро на місяць |
| Польща | 2 410 євро | 1 360 євро | −241 євро на місяць |
За однакового брутто Румунія справді найдешевша. От тільки однакове брутто — це не однакова пропозиція: румунський працівник отримує на руки 1 170 євро, а молдовський — 1 601 євро. Це на 27% менше за точно таких самих витрат компанії.
А роботу люди обирають не за сумою брутто. Вони дивляться на те, що надходить їм на рахунок.
Тож правильне запитання — скільки коштує забезпечити однакову суму на руки:
| Країна | Брутто, потрібне для 1 601 євро нетто | Вартість для роботодавця на місяць | Наскільки дорожче, ніж у Молдові | За рік, п’ять працівників |
|---|---|---|---|---|
| Молдова | 2 000 євро | 2 480 євро | — | — |
| Литва | 2 487 євро | 2 531 євро | +51 євро | 3 060 євро |
| Україна | 2 080 євро | 2 538 євро | +58 євро | 3 480 євро |
| Естонія | 2 087 євро | 2 792 євро | +312 євро | 18 720 євро |
| Румунія | 2 738 євро | 2 799 євро | +319 євро | 19 140 євро |
| Польща | 2 355 євро | 2 837 євро | +357 євро | 21 420 євро |
| Латвія | 2 402 євро | 2 969 євро | +489 євро | 29 340 євро |
Румунія з першого місця опускається на передостаннє. Перевага у 2,25% повністю зникає, щойно доводиться компенсувати працівникові 35%, які він сплачує сам, — і на команду з п’яти осіб це додаткові 19 140 євро на рік для того, щоб люди отримували на руки точно ту саму суму.
Модель вище свідомо не враховує особисті податкові пільги, прогресивні шкали та максимальну базу нарахування внесків. Це порівняння в однакових умовах, а не розрахунок зарплатної відомості. Через ці спрощення черговість країн не змінюється; змінюються точні цифри.
Ніхто не наймає людей за однаковим брутто в семи країнах. Наймають за місцевими ринковими ставками. Тож ось річні витрати на ту саму команду з п’яти осіб, які отримують середню зарплату брутто своєї країни.
| Країна | Середнє брутто | Брутто за рік, п’ять осіб | Внески | Разом за рік | Скільки Ви заощаджуєте, тримаючи команду в Молдові |
|---|---|---|---|---|---|
| Україна | 601 євро | 36 060 євро | 7 933 євро | 43 993 євро | Україна дешевша на 15 527 євро на рік |
| Молдова | 800 євро | 48 000 євро | 11 520 євро | 59 520 євро | — |
| Румунія | 1 824 євро | 109 470 євро | 2 463 євро | 111 933 євро | 52 413 євро на рік |
| Латвія | 1 831 євро | 109 860 євро | 25 916 євро | 135 776 євро | 76 256 євро на рік |
| Польща | 2 220 євро | 133 224 євро | 27 284 євро | 160 508 євро | 100 988 євро на рік |
| Естонія | 2 135 євро | 128 100 євро | 43 298 євро | 171 398 євро | 111 878 євро на рік |
Ті самі п’ять посад, та сама робота. Команда в Кишиневі, а не в Бухаресті, залишає на Вашому рахунку 52 413 євро на рік. Порівняно з Варшавою — понад 100 000 євро. Порівняно з Таллінном — 111 878 євро: Естонія коштує майже втричі дорожче за точно тих самих п’ятьох людей.
За п’ять років, навіть без розширення команди, різниця з Румунією перевищує чверть мільйона євро.
Перевіреної зарплати для Литви ми не маємо, тож у таблицю її не вносимо. За погодинною вартістю праці від Євростату Литва розташовується між Латвією та Польщею — цього достатньо, щоб знати, де опинився б її рядок.
Варто зазначити, що черговість країн у цій таблиці точно збігається з черговістю за погодинною вартістю від Євростату. Два зовсім різні методи — та сама послідовність, а отже, результат не залежить від того, як саме ми рахували.
Ми створюємо калькулятор, який виконає цей розрахунок для Ваших зарплат і чисельності працівників. Щойно він буде готовий, ми додамо сюди посилання на нього. А доти формула проста: брутто × 12 × кількість працівників × (1 + ставка внесків роботодавця).
Якщо наведені цифри близькі до Вашої ситуації, сама реєстрація забере менше часу, ніж Ви, мабуть, очікуєте: ТОВ (SRL) реєструють за три робочі дні, а ми готуємо документи, подаємо заяву й відкриваємо банківський рахунок. Етапи, необхідні документи та витрати описано в посібнику з реєстрації ТОВ у Молдові.
Стандартний режим — 12% з прибутку. Про всі податкові зобов’язання молдовської компанії ми докладно писали в посібнику з податків і зборів на 2026 рік; тут я зупинюся лише на тому, що важливо для порівняння вище. Для мікро-, малих і середніх підприємств є ще відстрочення, яке має значення, якщо Ви реінвестуєте: податок на прибуток за періоди 2023–2026 років відстрочується, доки Ви не розподіляєте дивіденди, і підлягає сплаті в момент розподілу. Умови — не більше 249 працівників і оборот або активи менше 100 млн MDL. З 2026 року зі схеми випадають торговельні компанії з понад 49 працівниками та оборотом або активами понад 50 млн MDL (міністерство фінансів). Це відстрочення, а не звільнення від податку, і що буде після 2026 року, публічно ще не визначено.
Є й другий режим — 4%, про який багато засновників чують першим і обирають, нічого не порахувавши. Ставка 4% застосовується до «сукупного доходу, визначеного для цілей бухгалтерського обліку» (PwC) — тобто до обороту, а не до прибутку. Основна умова — Ви не зареєстровані платником ПДВ, а оскільки з 1 березня 2026 року реєстрація стає обов’язковою при обороті понад 1,7 млн MDL, на практиці режим обмежений приблизно цим рівнем — близько 85 000 євро на рік. Є ще правило, на якому люди спотикаються: якщо учасник володіє часткою понад 25% у більш ніж трьох таких компаніях, щонайменше одна з них має перейти на 12%.
Що вигідніше, цілком залежить від Вашої маржі. 4% з обороту дорівнюють 12% з прибутку саме тоді, коли прибуток становить третину обороту. За маржі нижче 33% Ви платите менше за стандартним режимом, вище — за режимом 4%. При обороті 1,5 млн MDL:
| Маржа | Прибуток | Податок 12% | Податок 4% | Скільки Ви заощаджуєте і за яким режимом |
|---|---|---|---|---|
| 15% | 225 000 MDL | 27 000 MDL | 60 000 MDL | 33 000 MDL за стандартним режимом |
| 33% | 495 000 MDL | 59 400 MDL | 60 000 MDL | 600 MDL — фактично однаково |
| 55% | 825 000 MDL | 99 000 MDL | 60 000 MDL | 39 000 MDL за режимом 4% |
Але відстрочення, про яке йшлося вище, перевертає весь розрахунок. Якщо Ви МСП, не розподіляєте дивіденди й реінвестуєте, податок на прибуток відстрочується — тож 12% з нерозподіленого прибутку означають, що зараз платити нічого, тоді як 4% з обороту доведеться сплатити незалежно від того, є прибуток чи ні. Для компанії, яка зростає і тримає гроші всередині, стандартний режим майже завжди — правильний вибір. Якщо взаємодія двох режимів важлива саме у Вашому випадку, ми перевіряємо її безпосередньо: таке не вирішують, прочитавши статтю.
Практичне правило, яке ми зазвичай даємо: висока маржа, мало витрат і гроші, які Ви виводите рік у рік, — серйозно придивіться до 4%. Зарплати, невелика маржа або реінвестування — залишайтеся на 12%. І хоч би що Ви обрали, дивіденди оподатковуються за ставкою 6% при розподілі (PwC).
IT Park — це 7% з виручки від реалізації, єдиний податок, що замінює податок на прибуток, податок із зарплати, соціальні та медичні внески і низку місцевих зборів. Ви сплачуєте більшу з двох сум: 7% з виручки або мінімум на кожного працівника, що дорівнює 30% прогнозованої середньої зарплати по країні, — 5 220 MDL на працівника на місяць у 2026 році (PwC, Moldova IT Park). Умови участі ми детально розглянули в посібнику з IT Park.
Найбільше плутанини — з індустріальними парками, бо назва звучить як податкова пільга, а це не так. Там Ви отримуєте землю та інфраструктуру: встановлену законом ціну нижче ринкової на землю, яку купуєте, знижену орендну плату за державну землю, підключення до комунальних мереж парку. А от нижчої ставки податку Ви там не отримаєте. Якщо Ви щось виробляєте і Вам потрібні приміщення з підведеними комунікаціями, це має значення; якщо ж Ви шукали звільнення від податків, його там немає.
Вільні економічні зони — єдиний справді фіскальний інструмент для виробництва — закриті для нових учасників. Резиденти, зареєстровані до 31 грудня 2023 року, зберігають право виробляти, сортувати та вести зовнішню торгівлю в пільговому режимі до 2034 року. Усі, хто реєструється з 1 січня 2024 року, обмежені оптовою торгівлею та допоміжними послугами — виробництва в переліку більше немає (PwC). Коротко: іноземному виробникові, який розглядає Молдову у 2026 році, жоден спеціальний податковий режим для виробництва недоступний. Якщо хтось стверджує інакше, попросіть назвати статтю закону.
Ми воліємо сказати це до підписання договору, а не після.
Молдовська компанія не є компанією, заснованою в Європейському Союзі. Товари, що прямують до ЄС, залишаються імпортом і перетинають митний кордон — з усіма документами й часом, яких це вимагає. Угода про вільну торгівлю скасовує мита на більшість товарів, а режим спільного транзиту значно спростив формальності, але кордон нікуди не зник. Якщо Ви продаєте фізичні товари в ЄС і Ваша логістика залежить від частих поставок, юридична особа в державі — члені ЄС заощадить Вам більше, ніж економія на тутешніх зарплатах. Торговельний контекст ми розглянули окремо.
Реєстрація та відкриття банківського рахунку мають власні етапи, які ми окремо описали в посібнику для іноземних засновників і посібнику з відкриття банківського рахунку. Обидва варто прочитати, перш ніж планувати строки, бо саме там зазвичай виникають затримки.
Молдова вигідна там, де основна стаття витрат — люди, а продукт перетинає кордон кабелем, а не вантажівкою: послуги, програмне забезпечення, R&D, дизайн, підтримка, бухгалтерський облік — будь-яка команда, яка працює звідси, а продає деінде. Саме там різниця з Румунією в 52 000 євро на рік справді з’являється на рахунку.
Сама реєстрація — не найскладніше. ТОВ реєструють протягом трьох робочих днів після подання повного пакета документів, і ми беремо на себе весь ланцюжок: вибір організаційно-правової форми, підготовку установчих документів, коди видів діяльності CAEM, юридичну адресу, подання до Агентства державних послуг і відкриття банківського рахунку. Для іноземних засновників ми також оформлюємо IDNP і довіреність, щоб Ви не з’ясували на півдорозі, що якогось документа бракує.
Якщо Ваша сфера — IT, програмне забезпечення або R&D, ми перевіримо, чи відповідаєте Ви умовам IT Park, і займемося заявкою: там 7% замінюють також податок із зарплати та внески, що повністю змінює наведений вище розрахунок.
Після реєстрації ми й надалі ведемо бухгалтерський облік і займаємося кадровими питаннями: зарплату, договори, щомісячну звітність. На практиці — усе, з чого складається вартість, яку ми порівнювали в цій статті.
Розкажіть нам три речі — чим займається бізнес, скільки людей Ви наймаєте і де Ваші клієнти, — і ми назвемо цифру для Вашої ситуації, а не середню. Усі послуги з цінами — на сторінці корпоративних послуг.
Усі ставки й зарплати в цій статті звірено з першоджерелами, посилання на які наведено в тексті, станом на цю дату. Податкові ставки змінюються, часом посеред року. Цифру 5,71 євро на годину для Молдови ми розрахували самі на основі перевірених даних — статистичне відомство її не публікує, — і всюди, де вона трапляється, це зазначено.
Стаття має інформаційний характер і не є податковою чи юридичною консультацією. Перш ніж ухвалювати рішення про реєстрацію компанії чи переїзд, перевірте цифри з консультантом у юрисдикції, яка Вас стосується.
Ні. Румунія в режимі мікропідприємств оподатковує оборот за ставкою 1%, якщо річний дохід менший за 100 000 євро, а Естонія та Латвія взагалі не оподатковують прибуток, поки він залишається в компанії. Молдова стягує 12% з прибутку. Перевага Молдови — у загальній вартості найму працівників, а не в ставці податку.
Ми розрахували її самі; у такому вигляді її ніде не публікують. Середня зарплата брутто 15 987,1 MDL (I квартал 2026 року, Національне бюро статистики), помножена на 1,24 з урахуванням 24% внесків роботодавця, поділена на 173,8 робочої години на місяць і перерахована за курсом Національного банку Молдови 19,9819 MDL за євро на 16.08.2026. Євростат публікує цей показник лише для держав — членів ЄС, тож офіційного відповідника для Молдови не існує.
Бо Румунія переклала внески на працівника: 2,25% сплачує роботодавець, 35% — працівник. У Молдові навпаки: 24% — роботодавець і 9% — працівник. Гроші не зникли, вони просто перейшли в інший стовпчик. За однакової зарплати брутто румунський працівник отримує на руки значно менше, тож для рівноцінної пропозиції брутто доводиться підвищувати.
За середньої місцевої зарплати, з урахуванням внесків роботодавця: приблизно 59 520 євро в Молдові, 43 993 — в Україні, 111 933 — у Румунії, 135 776 — у Латвії, 160 508 — у Польщі та 171 398 — в Естонії. Литви немає, бо її середню зарплату не вдалося підтвердити за першоджерелом.
Переваги щодо землі та інфраструктури: встановлену законом ціну нижче ринкової на землю, яку Ви купуєте, знижену орендну плату за державну землю та підключення до комунальних мереж парку. Це не знижена ставка податку. Якщо Вам потрібні виробничі площі й підведені до ділянки комунікації, це важливо; якщо ж Ви шукали звільнення від податків, його там немає.
На практиці — ні. Резиденти, зареєстровані до 31 грудня 2023 року, зберігають право на виробництво в пільговому режимі до 2034 року, але всі, хто реєструється з 1 січня 2024 року, обмежені оптовою торгівлею та допоміжними послугами. Виробництва в переліку більше немає, тож іноземному виробникові, який приходить зараз, жоден спеціальний податковий режим для виробництва недоступний.
Залежить від Вашої маржі. Ставка 4% застосовується до сукупного доходу, тобто до обороту, а 12% — до прибутку. Вони рівні саме тоді, коли прибуток становить третину обороту. За маржі нижче 33% дешевший стандартний режим 12%, вище — режим 4%. Крім того, режим 4% вимагає, щоб Ви не були зареєстровані платником ПДВ, тож на практиці він обмежений порогом 1,7 млн MDL. А якщо Ви реінвестуєте прибуток, не розподіляючи дивідендів, сплата 12% відстрочується, тоді як 4% з обороту доведеться сплатити в будь-якому разі.
Ми реєструємо компанію, ведемо бухгалтерський облік і беремо на себе кадрові питання — договори, зарплату, звітність. Якщо Вам потрібна лише цифра для Вашої ситуації, розкажіть, чим займається бізнес, скільки людей Ви наймаєте і де Ваші клієнти, — і ми все порахуємо.
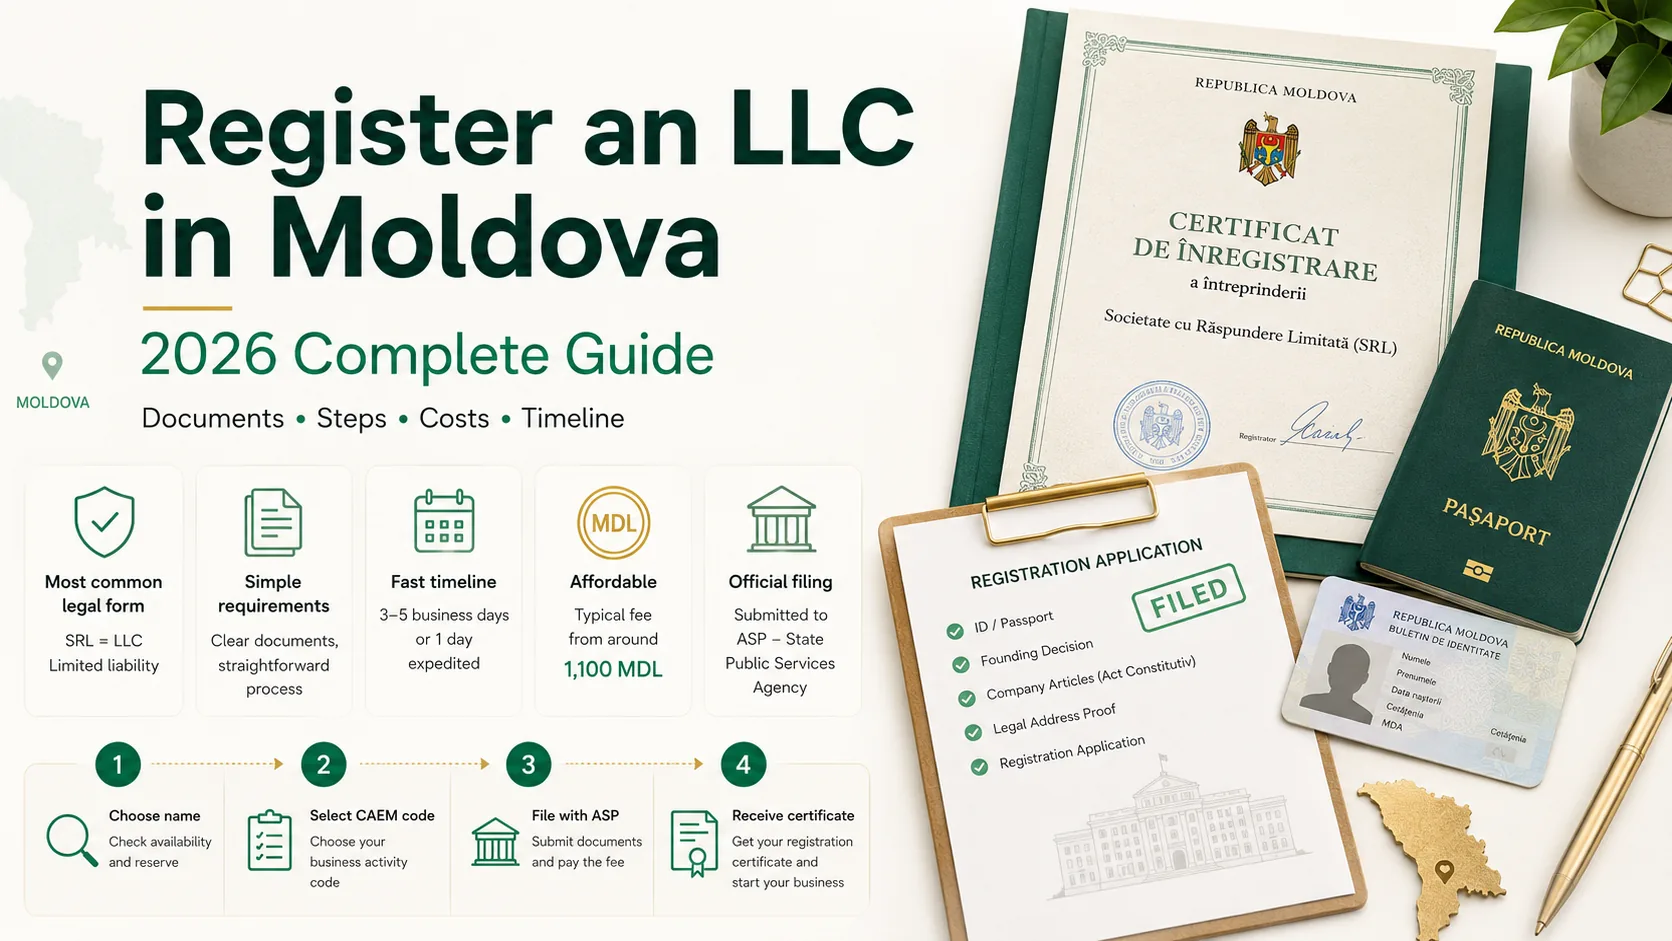
Як зареєструвати ТОВ у Молдові: документи, етапи, вартість від 2 000 MDL, строк ~3 дні, статутний капітал і податкові переваги. Повний посібник.
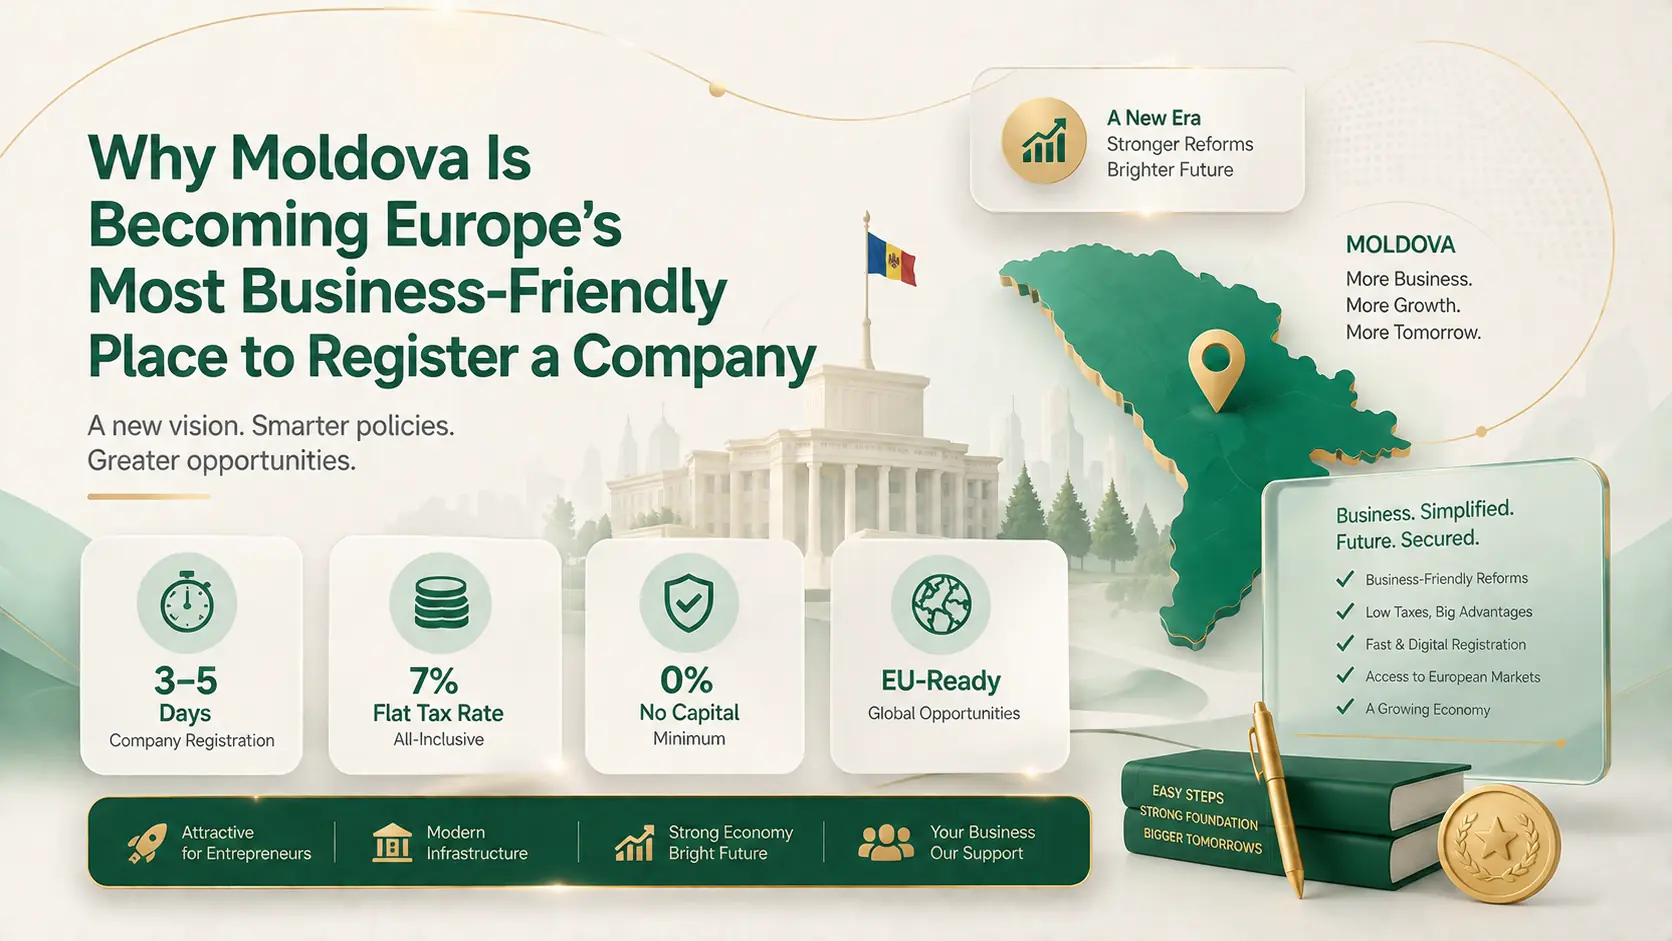
Що змінює для реєстрації компанії програма реформ Молдови 2026 року «Європейська економіка, ефективна держава» і чому відкрити компанію тут уже зараз швидко й зручно дистанційно.
Що насправді дає румунська компанія, які аргументи у 2026 році вже не діють і скільки коштує ТОВ (SRL) — для тих, хто починає, і для тих, хто вже працює.