Повний посібник: як зареєструвати ТОВ (SRL) у Молдові у 2026 році
Як зареєструвати ТОВ у Молдові: документи, етапи, вартість від 2 000 MDL, строк ~3 дні, статутний капітал і податкові переваги. Повний посібник.
 DeschideCompanie
Повний посібник з податкової системи Молдови: податок на прибуток, ПДВ, соціальні внески та податкова оптимізація для Вашого бізнесу.
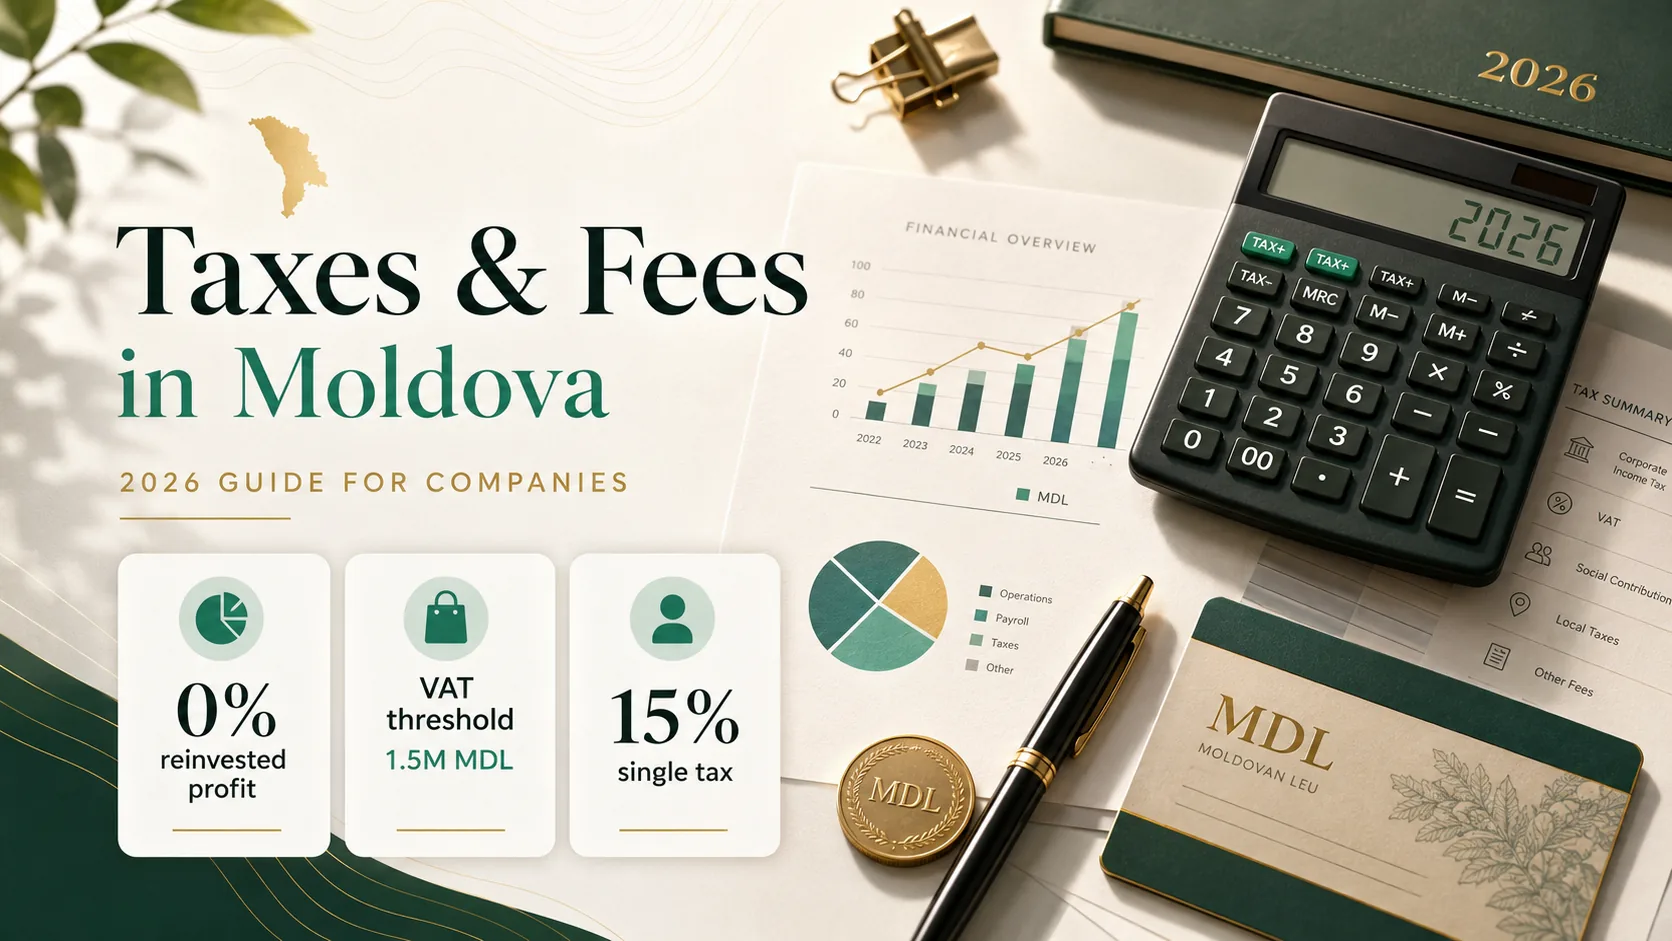
У 2026 році молодий бізнес у Республіці Молдова отримує поєднання податкових пільг і нових правил. Засновникам компаній важливо розуміти, як працюють податок на прибуток, ПДВ і спеціальні податкові режими, щоб уникнути неочікуваних витрат і оптимізувати грошовий потік уже з першого року.
У 2026 році зберігається одна з найвагоміших податкових пільг для малих і середніх підприємств: нульова ставка податку на нерозподілений і реінвестований прибуток.
Як правило, ця пільга поширюється на компанії, які мають:
Для новоствореного ТОВ (SRL) це означає, що прибуток, який залишається в компанії та реінвестується в розвиток бізнесу (обладнання, маркетинг, персонал, розробку продукту), не оподатковується податком на прибуток.
Щойно прибуток розподіляють у вигляді дивідендів, оподаткування відбувається на рівні фізичної особи. Компанія утримує 6% у джерела виплати відповідно до статті 90¹ Податкового кодексу, тож вибір моменту розподілу стає стратегічним фінансовим рішенням.
У 2026 році поріг обов’язкової реєстрації платником ПДВ підвищено:
Для новостворених компаній це означає додатковий простір для маневру, перш ніж вони стануть платниками ПДВ, а це означає складнішу звітність і суворіші вимоги до дотримання правил.
Після перевищення порогу:
В окремих секторах, як-от торгівля електроенергією та природним газом, з 2026 року застосовується механізм зворотного нарахування ПДВ, який стосується лише ліцензованих енергетичних трейдерів.
Для засновників, які не хочуть одразу створювати ТОВ, запроваджено новий податковий режим для незалежних підприємців і фрилансерів.
Його основні особливості:
Для фрилансерів, консультантів і фахівців, які лише починають практику, цей режим може стати привабливою альтернативою створенню компанії, особливо коли дохід нестабільний.
Водночас для більших проєктів, корпоративних клієнтів та інвестиційних можливостей партнери зазвичай віддають перевагу співпраці з юридичними особами (ТОВ).
Низка податкових змін, що стосуються передусім фізичних осіб, опосередковано зачіпає й засновників компаній:
Для більшості стартапів у сфері послуг ці зміни суттєво не впливають на операційні витрати.
Для новостворених компаній 2026 рік відкриває очевидні можливості для податкової оптимізації:
Оптимальний вибір залежить від рівня доходу, профілю клієнтів і планів зростання. Рання консультація з бухгалтером або податковим радником може допомогти відчутно заощадити і час, і гроші — бухгалтерський облік і податкова звітність входять до корпоративних послуг, які ми надаємо, і ціни на них указано відкрито.
Якщо Ваша компанія ще не зареєстрована, кроки, документи й витрати описано в посібнику з реєстрації ТОВ у Молдові, а іноземні засновники знайдуть окрему процедуру для себе в посібнику для засновників-нерезидентів. Як загальні витрати на утримання компанії в Молдові співвідносяться з витратами в Румунії чи Польщі, читайте в статті про вартість компанії в Молдові порівняно з регіоном.
Зверніться до нас по індивідуальну податкову консультацію!
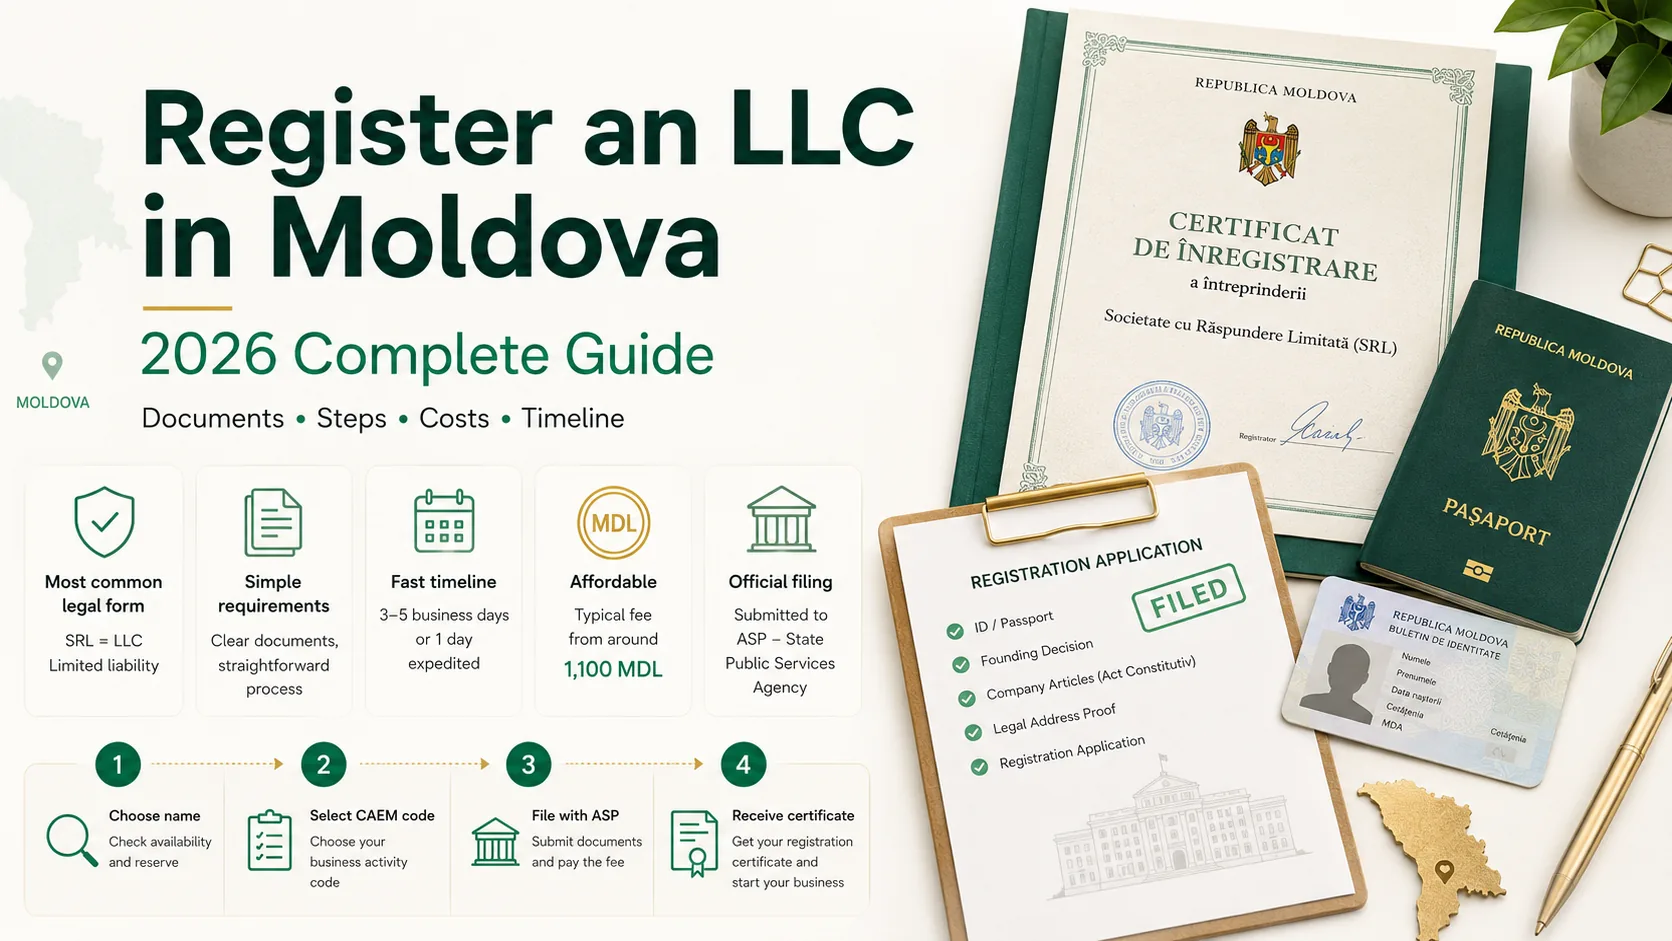
Як зареєструвати ТОВ у Молдові: документи, етапи, вартість від 2 000 MDL, строк ~3 дні, статутний капітал і податкові переваги. Повний посібник.
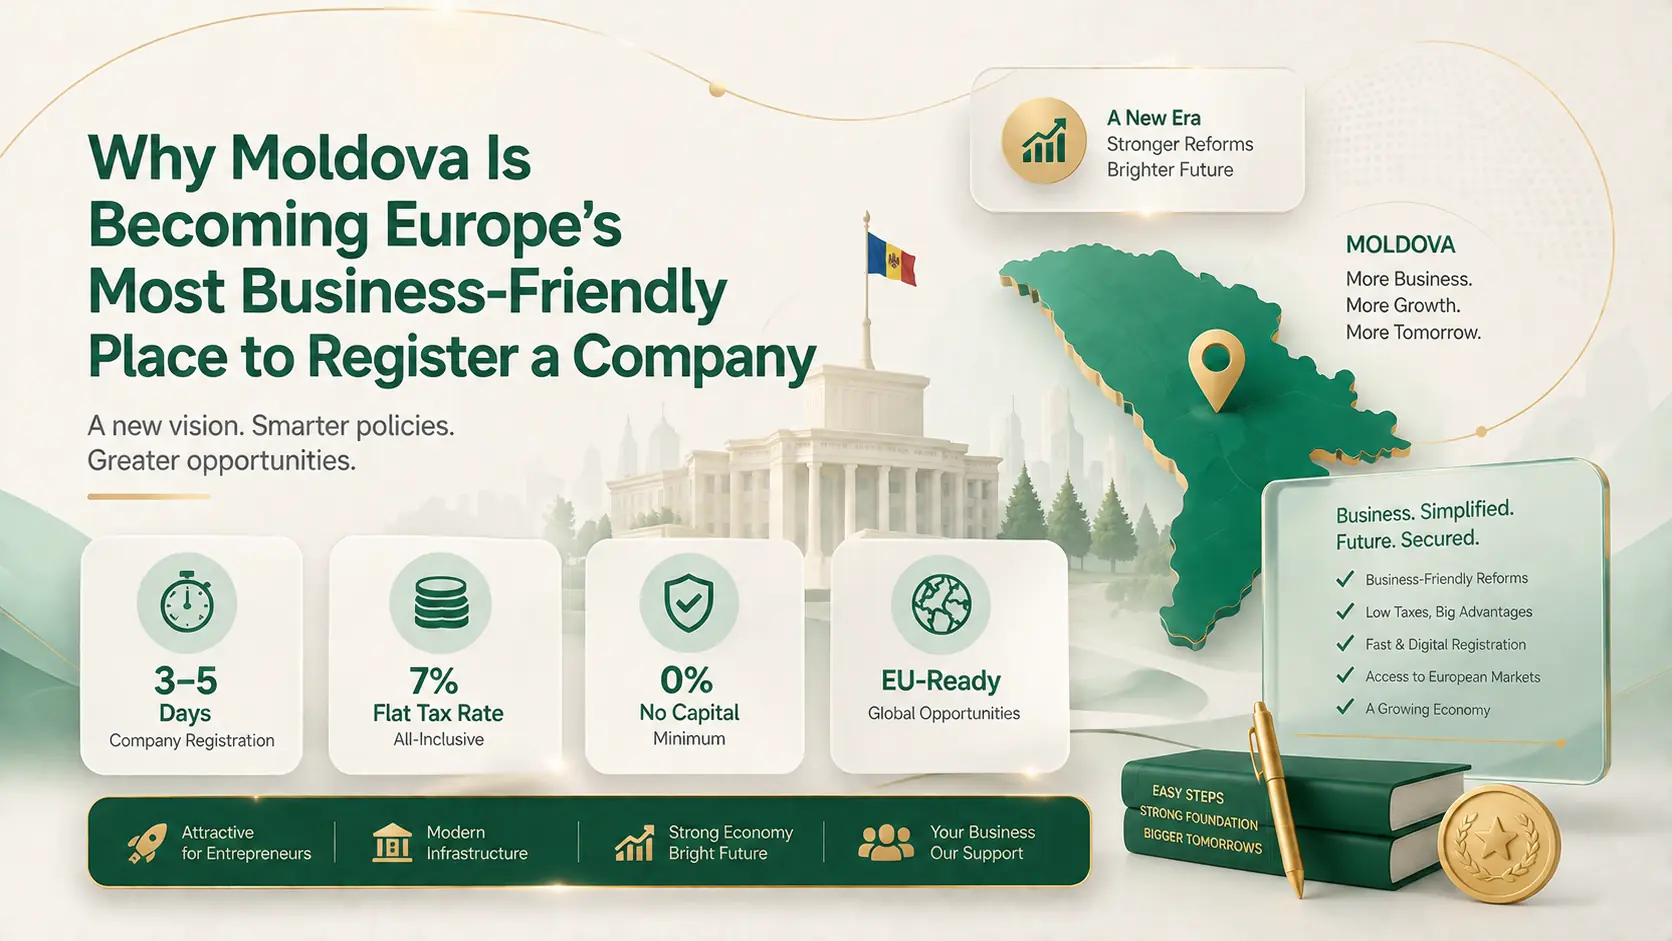
Що змінює для реєстрації компанії програма реформ Молдови 2026 року «Європейська економіка, ефективна держава» і чому відкрити компанію тут уже зараз швидко й зручно дистанційно.
Що насправді дає румунська компанія, які аргументи у 2026 році вже не діють і скільки коштує ТОВ (SRL) — для тих, хто починає, і для тих, хто вже працює.